Domain pandemie-deutschland.de kaufen?
Wir ziehen mit dem Projekt
pandemie-deutschland.de um.
Sind Sie am Kauf der Domain
pandemie-deutschland.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain pandemie-deutschland.de kaufen?
Wie wird Veräußerungsgewinn versteuert?
Veräußerungsgewinne werden in der Regel als Kapitalerträge behandelt und unterliegen daher der Kapitalertragsteuer. Diese beträgt in Deutschland aktuell 25% zuzüglich Solidaritätszuschlag und gegebenenfalls Kirchensteuer. Es gibt jedoch auch Freibeträge und Freigrenzen, bis zu denen Veräußerungsgewinne steuerfrei bleiben können. Zudem gibt es spezielle Regelungen für bestimmte Arten von Veräußerungsgewinnen, wie zum Beispiel bei Immobilienverkäufen. Es ist daher ratsam, sich im Vorfeld über die steuerlichen Konsequenzen von Veräußerungsgewinnen zu informieren und gegebenenfalls professionelle Beratung in Anspruch zu nehmen. **
Was gehört zum Veräußerungsgewinn?
Zum Veräußerungsgewinn gehören alle Gewinne, die aus dem Verkauf von Vermögenswerten wie Aktien, Immobilien oder Unternehmensanteilen erzielt werden. Dieser Gewinn wird in der Regel durch die Differenz zwischen dem Verkaufspreis und dem ursprünglichen Anschaffungspreis des Vermögenswerts berechnet. Auch eventuelle Veräußerungskosten wie Maklergebühren oder Notarkosten können den Veräußerungsgewinn beeinflussen. Es ist wichtig, den Veräußerungsgewinn korrekt zu berechnen, da er steuerpflichtig sein kann und in der Steuererklärung angegeben werden muss. Daher ist es ratsam, sich im Vorfeld über die steuerlichen Regelungen und Freibeträge in Bezug auf Veräußerungsgewinne zu informieren. **


Ähnliche Suchbegriffe für Veräußerungsgewinn
Top-Angebote
Produkte zum Begriff Veräußerungsgewinn:
-
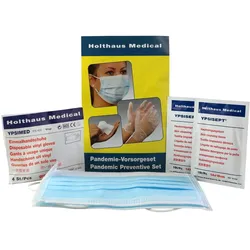
Pandemie-Vorsorgeset 1 STProdukteigenschaften: Pandemie-Vorsorgeset Basisset bestehend aus: 2 Hygienemasken mit Filterwirksamkeit > 98% 2 antibakteriellen Tüchern 14 x 19 cm aus Vlies 4 Einmalhandschuhe aus Vinyl, Größe: Groß Quelle: www.holthaus.eu Stand: 04/20205,48 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
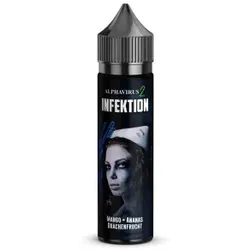
Infektion 5ml Longfill Aroma by AlphaVirusKöstliche Komposition aus Mango, Ananas und Drachenfrucht. Inhalt: 5 mlInhaltsstoffe: Propylenglykol (E1520), AromenFlasche: 60 ml Chubby V3 Flasche Noch nie war das Selbermischen so einfach. Keine extra Flaschen, kein Messbecher oder sonstiges.Sie brauchen nur Ihre Lieblingsbase, eine kleine Spritze und schon kann es losgehen.Befüllen Sie die Liquidflasche bis zum Rand des Labels mit Base, kräftig schütteln und FERTIG. Lieferumfang1x 60ml Flasche mit 5ml Aroma12,90 €*Versand: 3,90 €Sichere Weiterleitung zum Anbieter


-
Wie hoch ist der Veräußerungsgewinn?
Um den Veräußerungsgewinn zu berechnen, muss zunächst der Verkaufspreis des Gegenstands abzüglich der Anschaffungskosten ermittelt werden. Die Anschaffungskosten umfassen den ursprünglichen Kaufpreis des Gegenstands sowie eventuelle Anschaffungsnebenkosten wie Maklergebühren oder Notarkosten. Der Veräußerungsgewinn ist dann die Differenz zwischen dem Verkaufspreis und den Anschaffungskosten. Dieser Gewinn kann steuerpflichtig sein, je nachdem wie lange der Gegenstand im Besitz war und ob es sich um ein privates oder geschäftliches Vermögen handelt. Daher ist es wichtig, den Veräußerungsgewinn korrekt zu berechnen, um eventuelle steuerliche Auswirkungen zu berücksichtigen. **
-
Wie wird der Veräußerungsgewinn berechnet?
Der Veräußerungsgewinn wird berechnet, indem man den Verkaufspreis eines Vermögenswerts abzüglich des Anschaffungspreises und eventueller Veräußerungskosten nimmt. Der Anschaffungspreis umfasst alle Kosten, die für den Erwerb des Vermögenswerts angefallen sind, wie z.B. Kaufpreis, Maklergebühren oder Renovierungskosten. Zu den Veräußerungskosten zählen beispielsweise Maklerprovisionen, Werbekosten oder Notargebühren. Der Veräußerungsgewinn ist somit der Betrag, den man nach Abzug aller Kosten und Gebühren aus dem Verkauf eines Vermögenswerts erzielt. **
-
Wie berechnet sich der Veräußerungsgewinn?
Der Veräußerungsgewinn berechnet sich durch die Differenz zwischen dem Verkaufspreis eines Vermögenswerts und den Anschaffungskosten. Die Anschaffungskosten umfassen alle Ausgaben, die für den Erwerb des Vermögenswerts angefallen sind, wie zum Beispiel der Kaufpreis, Maklergebühren oder Renovierungskosten. Von diesem Betrag werden dann noch eventuelle Veräußerungskosten abgezogen, wie beispielsweise Maklerprovisionen oder Inseratskosten. Der verbleibende Betrag ist der Veräußerungsgewinn, der versteuert werden muss. Es ist wichtig, alle relevanten Kosten und Gebühren bei der Berechnung des Veräußerungsgewinns zu berücksichtigen, um eine genaue Einschätzung des tatsächlichen Gewinns zu erhalten. **
-
Wie hoch wird Veräußerungsgewinn versteuert?
Wie hoch der Veräußerungsgewinn versteuert wird, hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Vermögensgegenstands, der Haltefrist und dem persönlichen Steuersatz. Bei privaten Veräußerungsgeschäften wie dem Verkauf von Immobilien oder Wertpapieren fällt in der Regel die sogenannte Spekulationssteuer an. Diese beträgt 25% des erzielten Gewinns, wenn der Gegenstand weniger als ein Jahr gehalten wurde. Bei einer Haltefrist von über einem Jahr fällt keine Spekulationssteuer an, sondern der Gewinn unterliegt der Einkommensteuer. Es ist ratsam, sich vor einem Verkauf über die steuerlichen Konsequenzen zu informieren und gegebenenfalls einen Steuerberater zu konsultieren. **


Wann ist der Veräußerungsgewinn zu versteuern?
Der Veräußerungsgewinn ist in der Regel zu versteuern, wenn ein Vermögensgegenstand wie beispielsweise eine Immobilie, Aktien oder ein Unternehmen mit Gewinn verkauft wird. Die Steuerpflicht entsteht also, wenn ein Veräußerungsgeschäft einen Gewinn erwirtschaftet. Die genauen steuerlichen Regelungen können je nach Land und Art des Vermögensgegenstandes variieren. Es ist wichtig, den Veräußerungsgewinn korrekt zu berechnen und die Steuerpflicht fristgerecht zu erfüllen, um mögliche Strafen oder Nachzahlungen zu vermeiden. Steuerberater oder Finanzexperten können bei Fragen zur Versteuerung von Veräußerungsgewinnen weiterhelfen. **
Wann muss der Veräußerungsgewinn versteuert werden?
Der Veräußerungsgewinn muss in der Regel versteuert werden, wenn ein Vermögensgegenstand wie beispielsweise eine Immobilie, Wertpapiere oder ein Unternehmen mit Gewinn verkauft wird. Die Steuerpflicht tritt ein, wenn der Verkauf innerhalb der Spekulationsfrist stattfindet, die je nach Art des Vermögensgegenstandes unterschiedlich lang sein kann. In Deutschland beträgt die Spekulationsfrist in der Regel ein Jahr. Der Veräußerungsgewinn wird dann mit dem persönlichen Steuersatz des Steuerpflichtigen besteuert. Es gibt jedoch auch Ausnahmen und Sonderregelungen, die je nach Land und individueller Situation gelten können. **
Top-Angebote
Produkte zum Begriff Veräußerungsgewinn:
-
SAGROTAN Hygiene-Spray gegen Bakterien, Pilze & Viren 500 mlKeime können auf Oberflächen lange überleben. Gerade auf nicht waschbaren Wohntextilien wie Polstermöbel, Matratzen oder Kopfkissen können sich Keime in gefährlicher Anzahl befinden. Das Sagrotan Hygiene-Spray (Aerosol) beseitigt zuverlässig 99,9% der Bakterien, Pilze und spezielle Viren auf allen feucht abwischbaren Oberflächen, sowie Wohntextilien. Gleichzeitig entfernt es unangenehme Gerüche und sorgt es für einen angenehm frischen Duft –in Sekundenschnelle. •Desinfektion •Entfernt 99,9% der Bakterien, Pilze und spezielle Viren •Wirkt u.a. gegen Grippe-& Erkältungsviren sowie Magen-Darm Erkrankungen auslösende Bakterien •Auch für Polster & Teppiche, Küchen-& Bad-Flächen, Schuhe & Einlegesohlen Biozidprodukte vorsichtig verwenden. Vor Gebrauch stets Etikett und Produktinformationen lesen. Inhaltsstoffe: Pro 100 g Flüssigkonzentrat: 58 g Ethanol, 0,1 g BenzalkoniumSaccharinate. Desinfektionsmittel, Duftstoffe. Warnhinweise: Darf nicht in die Hände von Kindern gelangen. Aerosol nicht einatmen. Bei Berührung mit den Augen sofort gründlich mit Wasserabspülen und Arzt konsultieren. Abfälle und Behälter müssen in gesicherter Weise beseitigt werden. Bei Verschlucken sofort ärztlichen Rat einholen und Verpackung oder Etikett vorzeigen. Nurin gut gelüfteten Bereichen verwenden. Benutzung ausschließlich gemäß Verwendungszweck. Behälter steht unter Druck. Vor Sonnenbestrahlung und Temperaturen über 50C schützen. Auch nach Gebrauch nicht gewaltsam öffnen oder verbrennen. Nicht gegen Flamme oder glühenden Gegenstand sprühen. Von Zündquellen fernhalten -nicht rauchen. Nur entleerte Dose in die Wertstoffsammlung geben. Lagerungshinweise: Nicht über der folgenden Temperatur lagern: 50C (120F). Entsprechend den örtlichen Vorschriften lagern. In einem separatem, entsprechend zugelassenem Bereich lagern. Vor direktem Sonnenlicht schützen. Nur in trockenen, kühlen und gut belüfteten Bereichen aufbewahren. Nicht zusammen mit unverträglichen Stoffen (vergleiche Sektion 10) undnicht mit Nahrungsmitteln und Getränken lagern. Sämtliche Zündquellen entfernen. Zur Vermeidung einer Kontamination der Umwelt geeigneten Behälter verwenden. Lagerklasse: 2B gemäß TRGS 510 Anwendungshinweise: Dose vor Gebrauch gut schütteln. Wie auf der Dose abgebildet leicht schräg halten (nicht waagerecht oder über Kopf sprühen) Vorgereinigte Oberflächen bis zur vollständigen Benetzung aus 15-20 cm Entfernung einsprühen. Mindestens 30 Sekunden einwirken lassen, um spezielle Viren** zu beseitigen. Für maximalen Schutz 15 Min. einwirken lassen. An der Luft trocknen lassen. Kein Nachwischen notwendig. Nicht anwenden auf: poliertem Holz, angestrichenen Oberflächen, Leder, aus Viskose bestehenden Textilien, Acrylglas. Nicht anwenden auf der Haut. Anwendungsbereiche: Für alle Flächen und Gegenstände, die feucht abgewischt werden können, sowie Wohntextilien. Vor Anwendung Materialverträglichkeit an einer nicht sichtbaren Stelle prüfen. **Viren sind auf der Dose aufgeführt.6,49 €*Versand: 3,90 €Sichere Weiterleitung zum Anbieter
-
Asmodee PandemieEbola, HIV oder Marburg-Virus, inzwischen wird unsere Welt von unendlich vielen diversifizierten Viren bedroht. Bei rasender Verbreitung dieser Erreger, kommt es schnell zu Epidemien und final zu einer weltbedrohenden PANDEMIE. Doch die Spieler haben die Chance, die Welt zu retten! Im kooperativen Spiel PANDEMIE sind die Spieler als hoch qualifizierte Angehörige eines Seuchenbekämpfungsteams tätig. Sie reisen um die ganze Welt und arbeiten zusammen, um die Infektionsgefahren einzudämmen und zugleich die Grundlagen für die Erforschung der Gegenmittel zu legen. Als Arzt, Forscherin oder Logistiker setzen die Spieler ihre jeweiligen Stärken ein, um die Seuchen zu besiegen, bevor diese die Welt in die Knie zwingen können. Die Zeit drängt, da Ausbrüche und Epidemien die Verbreitung der Plage beschleunigen. Jedem Spieler kommt innerhalb des Teams eine besondere Rolle zu, deren einzigartige Fähigkeiten bei durchdachtem Einsatz die Chancen des Teams deutlich verbessern. Ziel des Spiels ist es, die Menschheit zu retten, indem Sie die Gegenmittel gegen vier tödliche Seuchen entdecken, welche die Erde in den Abgrund zu reißen drohen. Ist das Team der Spieler nicht in der Lage, die Seuchen so lange einzudämmen, bis die benötigten Gegenmittel entdeckt wurden, kann die Erde ihrer Ausbreitung nicht standhalten, und die Spieler verlieren gegen das Spiel. Inhalt: - 7 Rollenkarten - 7 Spielfiguren - 59 Spielerkarten - 4 Übersichtskarten - 48 Infektionskarten - 96 Seuchenwürfel in 4 Farben - 4 Heilmarker - 1 Infektionsmarker - 1 Ausbruchsmarker - 6 Forschungszentren - 1 Spielplan - 1 Spielregel49,95 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Wie wird Veräußerungsgewinn versteuert?
Veräußerungsgewinne werden in der Regel als Kapitalerträge behandelt und unterliegen daher der Kapitalertragsteuer. Diese beträgt in Deutschland aktuell 25% zuzüglich Solidaritätszuschlag und gegebenenfalls Kirchensteuer. Es gibt jedoch auch Freibeträge und Freigrenzen, bis zu denen Veräußerungsgewinne steuerfrei bleiben können. Zudem gibt es spezielle Regelungen für bestimmte Arten von Veräußerungsgewinnen, wie zum Beispiel bei Immobilienverkäufen. Es ist daher ratsam, sich im Vorfeld über die steuerlichen Konsequenzen von Veräußerungsgewinnen zu informieren und gegebenenfalls professionelle Beratung in Anspruch zu nehmen. **
-
Was gehört zum Veräußerungsgewinn?
Zum Veräußerungsgewinn gehören alle Gewinne, die aus dem Verkauf von Vermögenswerten wie Aktien, Immobilien oder Unternehmensanteilen erzielt werden. Dieser Gewinn wird in der Regel durch die Differenz zwischen dem Verkaufspreis und dem ursprünglichen Anschaffungspreis des Vermögenswerts berechnet. Auch eventuelle Veräußerungskosten wie Maklergebühren oder Notarkosten können den Veräußerungsgewinn beeinflussen. Es ist wichtig, den Veräußerungsgewinn korrekt zu berechnen, da er steuerpflichtig sein kann und in der Steuererklärung angegeben werden muss. Daher ist es ratsam, sich im Vorfeld über die steuerlichen Regelungen und Freibeträge in Bezug auf Veräußerungsgewinne zu informieren. **
-
Wie hoch ist der Veräußerungsgewinn?
Um den Veräußerungsgewinn zu berechnen, muss zunächst der Verkaufspreis des Gegenstands abzüglich der Anschaffungskosten ermittelt werden. Die Anschaffungskosten umfassen den ursprünglichen Kaufpreis des Gegenstands sowie eventuelle Anschaffungsnebenkosten wie Maklergebühren oder Notarkosten. Der Veräußerungsgewinn ist dann die Differenz zwischen dem Verkaufspreis und den Anschaffungskosten. Dieser Gewinn kann steuerpflichtig sein, je nachdem wie lange der Gegenstand im Besitz war und ob es sich um ein privates oder geschäftliches Vermögen handelt. Daher ist es wichtig, den Veräußerungsgewinn korrekt zu berechnen, um eventuelle steuerliche Auswirkungen zu berücksichtigen. **
-
Wie wird der Veräußerungsgewinn berechnet?
Der Veräußerungsgewinn wird berechnet, indem man den Verkaufspreis eines Vermögenswerts abzüglich des Anschaffungspreises und eventueller Veräußerungskosten nimmt. Der Anschaffungspreis umfasst alle Kosten, die für den Erwerb des Vermögenswerts angefallen sind, wie z.B. Kaufpreis, Maklergebühren oder Renovierungskosten. Zu den Veräußerungskosten zählen beispielsweise Maklerprovisionen, Werbekosten oder Notargebühren. Der Veräußerungsgewinn ist somit der Betrag, den man nach Abzug aller Kosten und Gebühren aus dem Verkauf eines Vermögenswerts erzielt. **
Ähnliche Suchbegriffe für Veräußerungsgewinn
-
Pandemie-Vorsorgeset 1 STProdukteigenschaften: Pandemie-Vorsorgeset Basisset bestehend aus: 2 Hygienemasken mit Filterwirksamkeit > 98% 2 antibakteriellen Tüchern 14 x 19 cm aus Vlies 4 Einmalhandschuhe aus Vinyl, Größe: Groß Quelle: www.holthaus.eu Stand: 04/20205,48 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Infektion 5ml Longfill Aroma by AlphaVirusKöstliche Komposition aus Mango, Ananas und Drachenfrucht. Inhalt: 5 mlInhaltsstoffe: Propylenglykol (E1520), AromenFlasche: 60 ml Chubby V3 Flasche Noch nie war das Selbermischen so einfach. Keine extra Flaschen, kein Messbecher oder sonstiges.Sie brauchen nur Ihre Lieblingsbase, eine kleine Spritze und schon kann es losgehen.Befüllen Sie die Liquidflasche bis zum Rand des Labels mit Base, kräftig schütteln und FERTIG. Lieferumfang1x 60ml Flasche mit 5ml Aroma12,90 €*Versand: 3,90 €Sichere Weiterleitung zum Anbieter
-
Pandemie Schutzset "Schutzkleidung Pro" - 3XLPandemie Schutzset „Schutzkleidung Pro“ Lieferumfang 1 Ganzkörper Chemieschutz-Overall – PSA Cat. III – Typenklasse 3b – Zertifiziert nach EN 14126:2003 1 Atemschutzmaske der Schutzklasse FFP2 – mit Ausatemventil – auch für industrielle Anwendungen geeignet 4 Paar Nitril-Einweghandschuhe – Cat. III 1 Paar Nitril-Chemikalienschutzhandschuhe 1 Paar Einweg-Überziehstiefel – Cat. III – Typ 3 1 Vollsichtbrille mit indirekter Belüftung – Zertifiziert nach EN 166 Spezifikationen Chemieschutz-Overall Die gelieferten Chemikalienschutzanzüge gehören der höchsten Gefahrenkategorie III an. Somit ist diese PSA für Bereiche und Arbeiten entwickelt, bei denen sie gegen tödliche Gefahren oder ernste irreversible Gesundheitsschäden schützen soll. Alle Anzüge verfügen hierbei über einen abgedeckten Frontreißverschluss, eine eng abschließende Kapuze, sowie elastische Bündchen an den Ärmeln, den Beinen und dem Gesicht. Zertifiziert sind die Anzüge mit der Typenklasse 3b der EN 14126:2003, welche spezielle Schutzbekleidung zum Schutz vor Infektionserregern bietet. Diese Norm garantiert einen Widerstand gegen die Durchdringung von biologisch kontaminierten Flüssigkeiten. Getestet wird dies mit einem Penetrationstest von künstlichem Blut. Zusätzlich werden sie getestet mit einem Widerstand gegen Viren, Bakterien, Bio-Aerosole und kontaminiertem Staub. Spezifikationen Atemschutzmaske Die Atemschutzmasken des Infektions-Schutzsets sind mit der Schutzklasse FFP2 zertifiziert, welche die höchste Klasse der regulären Atemschutzmasken bietet. Diese bietet umfassenden Schutz vor gesundheitsschädlichen und giftigen Stäuben, sowie vor Aerosolen und Rauch. Zusätzlich sind sie auch für den Umgang mit Krankheitserregern wie z.B. Bakterien, Viren und Pilzsporen, sowie krebserregenden und radioaktiven Stoffen zu empfehlen. Mit der Filterklasse FFP2 filtern die Masken gemäß der EN 149 94% der schädlichen Stoffe heraus, wobei die normal zulässigen Grenzwerte nicht höher als 10-fach überschritten werden dürfen. Die gelieferten Atemschutzmasken verfügen über Ausatemventile, welche einen Hitzestau im Inneren der Maske deutlich mindern und gleichzeitig für einen spürbar geringeren Ausatemwiderstand sorgen. Dank ihrer elastischen Bebänderung sitzen sie gleichzeitig sicher am Kopf. Spezifikationen Handschuhe Die gelieferten Chemieschutzhandschuhe sind, wie die Schutzanzüge, der höchsten Gefahrenkategorie III zugeordnet. Dabei bieten sie gemäß der EN 374-1 und EN 371-2 Schutz gegen gefährliche Chemikalien und Mikroorganismen. Die EN 420 regelt gleichzeitig die allgemeinen Anforderungen für Schutzhandschuhe. Spezifikationen Überziehstiefel Die gelieferten Überschuhe bieten umfassenden Schutz für Ihre Arbeitsschuhe. Das Obermaterial ist dabei aus einer robusten PE-Folie gefertigt, welche flüssigkeitsdicht ausgerüstet ist. Dank eines elastischen Gummizugs an der Oberseite sitzen die Überschuhe sicher an Ihren regulären Schuhen. Spezifikationen Vollsichtbrille Die gelieferte Vollsichtbrille ist mit einer stoßsicheren Polycarbonat-Scheibe, sowie einem flexiblen Brillenkörper ausgestattet. Durch die indirekte Belüftung wird die Gefahr von Beschlagen verhindert, wobei sie gleichzeitig guten Schutz vor Chemikalien bietet. Dank des elastischen Kopfbandes sitzt die Brille stets sicher und kann individuell in der Weite verstellt werden. Sonstige Eigenschaften Bitte beachten Sie, dass die Obere Abbildung in ihrer Produktauswahl beispielhaft ist. Die Sets werden aus Beständen verschiedener Marken zusammengefügt, wobei die Schutzwirkung der verwendeten Artikel stets gleichbleibt. Gerne stellen wir Ihnen auch nach Wunsch ein individuelles Infektions-Schutzset zusammen. Fragen Sie gerne über unser Kontaktformular an.62,90 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Steffek, Frauke: Verbraucherführerschein: Hygiene und GesundheitVerbraucherführerschein: Hygiene und Gesundheit , Vermittlung lebenspraktischer Kompetenzen (6. bis 8. Klasse) , Zündkabel & Zündkabelstecker > Elektrik & Zündungen , Erscheinungsjahr: 201206, Produktform: Geheftet, Beilage: Broschüre klebegebunden, Autoren: Steffek, Frauke, Seitenzahl/Blattzahl: 72, Keyword: 6. bis 8. Klasse; Hygiene & Gesundheit; Lebenspraxis; SoPäd, Fachschema: Hygiene (allgemein) - Sauberkeit~Reinlichkeit~Sauberkeit~Gesundheit (allgemein)~Didaktik~Unterricht / Didaktik, Bildungsmedien Fächer: Gesundheitslehre, Fachkategorie: Unterricht und Didaktik: Religion~Medizin und Gesundheit: Ratgeber, Sachbuch~Didaktische Kompetenz und Lehrmethoden, Bildungszweck: Förderschule/Förderzentrum/Schule mit Förderschwerpunkt Lernen, Altersempfehlung / Lesealter: 23, Genaues Alter: FÖS, Warengruppe: HC/Schulbücher/Unterrichtsmat./Lehrer, Fachkategorie: Unterrichtsmaterialien, Thema: Verstehen, Schulform: FÖS, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Persen Verlag i.d. AAP, Verlag: Persen Verlag i.d. AAP, Verlag: Persen Verlag in der AAP Lehrerwelt GmbH, Länge: 297, Breite: 207, Höhe: 7, Gewicht: 224, Produktform: Geheftet, Genre: Schule und Lernen, Genre: Schule und Lernen, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0010, Tendenz: +1, Schulform: Förderschule, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch, WolkenId: 106093429,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie berechnet sich der Veräußerungsgewinn?
Der Veräußerungsgewinn berechnet sich durch die Differenz zwischen dem Verkaufspreis eines Vermögenswerts und den Anschaffungskosten. Die Anschaffungskosten umfassen alle Ausgaben, die für den Erwerb des Vermögenswerts angefallen sind, wie zum Beispiel der Kaufpreis, Maklergebühren oder Renovierungskosten. Von diesem Betrag werden dann noch eventuelle Veräußerungskosten abgezogen, wie beispielsweise Maklerprovisionen oder Inseratskosten. Der verbleibende Betrag ist der Veräußerungsgewinn, der versteuert werden muss. Es ist wichtig, alle relevanten Kosten und Gebühren bei der Berechnung des Veräußerungsgewinns zu berücksichtigen, um eine genaue Einschätzung des tatsächlichen Gewinns zu erhalten. **
-
Wie hoch wird Veräußerungsgewinn versteuert?
Wie hoch der Veräußerungsgewinn versteuert wird, hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Vermögensgegenstands, der Haltefrist und dem persönlichen Steuersatz. Bei privaten Veräußerungsgeschäften wie dem Verkauf von Immobilien oder Wertpapieren fällt in der Regel die sogenannte Spekulationssteuer an. Diese beträgt 25% des erzielten Gewinns, wenn der Gegenstand weniger als ein Jahr gehalten wurde. Bei einer Haltefrist von über einem Jahr fällt keine Spekulationssteuer an, sondern der Gewinn unterliegt der Einkommensteuer. Es ist ratsam, sich vor einem Verkauf über die steuerlichen Konsequenzen zu informieren und gegebenenfalls einen Steuerberater zu konsultieren. **
-
Wann ist der Veräußerungsgewinn zu versteuern?
Der Veräußerungsgewinn ist in der Regel zu versteuern, wenn ein Vermögensgegenstand wie beispielsweise eine Immobilie, Aktien oder ein Unternehmen mit Gewinn verkauft wird. Die Steuerpflicht entsteht also, wenn ein Veräußerungsgeschäft einen Gewinn erwirtschaftet. Die genauen steuerlichen Regelungen können je nach Land und Art des Vermögensgegenstandes variieren. Es ist wichtig, den Veräußerungsgewinn korrekt zu berechnen und die Steuerpflicht fristgerecht zu erfüllen, um mögliche Strafen oder Nachzahlungen zu vermeiden. Steuerberater oder Finanzexperten können bei Fragen zur Versteuerung von Veräußerungsgewinnen weiterhelfen. **
-
Wann muss der Veräußerungsgewinn versteuert werden?
Der Veräußerungsgewinn muss in der Regel versteuert werden, wenn ein Vermögensgegenstand wie beispielsweise eine Immobilie, Wertpapiere oder ein Unternehmen mit Gewinn verkauft wird. Die Steuerpflicht tritt ein, wenn der Verkauf innerhalb der Spekulationsfrist stattfindet, die je nach Art des Vermögensgegenstandes unterschiedlich lang sein kann. In Deutschland beträgt die Spekulationsfrist in der Regel ein Jahr. Der Veräußerungsgewinn wird dann mit dem persönlichen Steuersatz des Steuerpflichtigen besteuert. Es gibt jedoch auch Ausnahmen und Sonderregelungen, die je nach Land und individueller Situation gelten können. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.